
Définition et conceptualisation de l'investissement à impact
Un nouveau numéro spécial du Journal of Business Ethics constitue une première tentative pour établir un corpus de connaissances sur l'investissement à impact sous l'angle de l'éthique des affaires. Vanina Farber (IMD), rédactrice invitée de ce numéro spécial aux côtés de Kai Hockerts (CBS), Lisa Hehenberger (ESADE) et Stefan Schaltegger (Leuphana), a analysé l'investissement à impact selon six dimensions : l'intentionnalité, l'additionnalité, la contribution, la matérialité, la mesurabilité et l'attribution. Cette nouvelle analyse peut aider les décideurs et les praticiens à identifier quand et dans quelles conditions l'investissement à impact peut être avantageux à la fois pour les investisseurs et les entrepreneurs.
Dans l'article «Définir et conceptualiser l'investissement à impact : un attrait trompeur ou un catalyseur ?», les auteurs développent un cadre conceptuel pour analyser le domaine émergent de l'investissement à impact, c'est-à-dire les investissements visant à générer un impact social et/ou environnemental mesurable, parallèlement à un rendement financier. Malgré une définition relativement simple, les limites de l'investissement à impact restent difficiles à cerner, car si certains investisseurs recherchent des rendements financiers conformes au marché, d'autres peuvent privilégier des projets offrant des rendements financiers plus faibles ou un risque plus élevé, mais promettant un impact potentiellement plus important.
Pour aborder cette question, les auteurs modélisent l'investissement à impact comme un concept à six dimensions : intentionnalité, additionnalité, contribution, matérialité, mesurabilité et attribution. L'utilisation de ce concept est utile pour explorer les limites de l'investissement à impact et identifier les tensions potentielles entre objectifs financiers et sociaux.
1. Intentionnalité
L'intentionnalité est un élément crucial de la plupart des définitions de l'investissement à impact. Les investisseurs à impact doivent avoir une théorie du changement ; autrement dit, être intentionnels quant à la manière dont leurs investissements créeront un impact social et/ou environnemental, en plus des rendements financiers. Sans intentionnalité, le secteur s'expose à des accusations de « blanchiment d'impact ». Par exemple, rares sont ceux qui contesteraient l'impact considérable des ordinateurs sur l'apprentissage et la croissance économique. Pourtant, en 1981, lorsque David Marquardt, de Technology Venture Investors (TVI), a investi 1 million de dollars dans Microsoft, son objectif principal était la génération de rendements financiers plutôt que le bénéfice sociétal. Une méthode de classification des modèles d'investissement à impact consiste à prendre en compte les attentes de rendement financier des investisseurs à impact et des entreprises de leur portefeuille (voir figure 1).
2. Additionnalité
Une seconde dimension concerne l'additionnalité des investissements : l'impact se serait-il produit de toute façon (se contente-t-il de se propager au gré des flux financiers), ou l'investissement vise-t-il à favoriser un impact qui, autrement, ne se matérialiserait pas ? L'additionnalité nécessitant de mesurer les résultats par rapport à des états contrefactuels hypothétiques (et donc impossibles à prouver), il est souvent difficile de déterminer l'« impact » que les investisseurs et les entreprises sociales affirment créer. Cela soulève plusieurs questions qui méritent d'être abordées : l'additionnalité peut-elle être auto-certifiée par les investisseurs à impact, ou doit-elle être évaluée par des organismes indépendants ? Comment l'additionnalité doit-elle être codifiée et réglementée ?
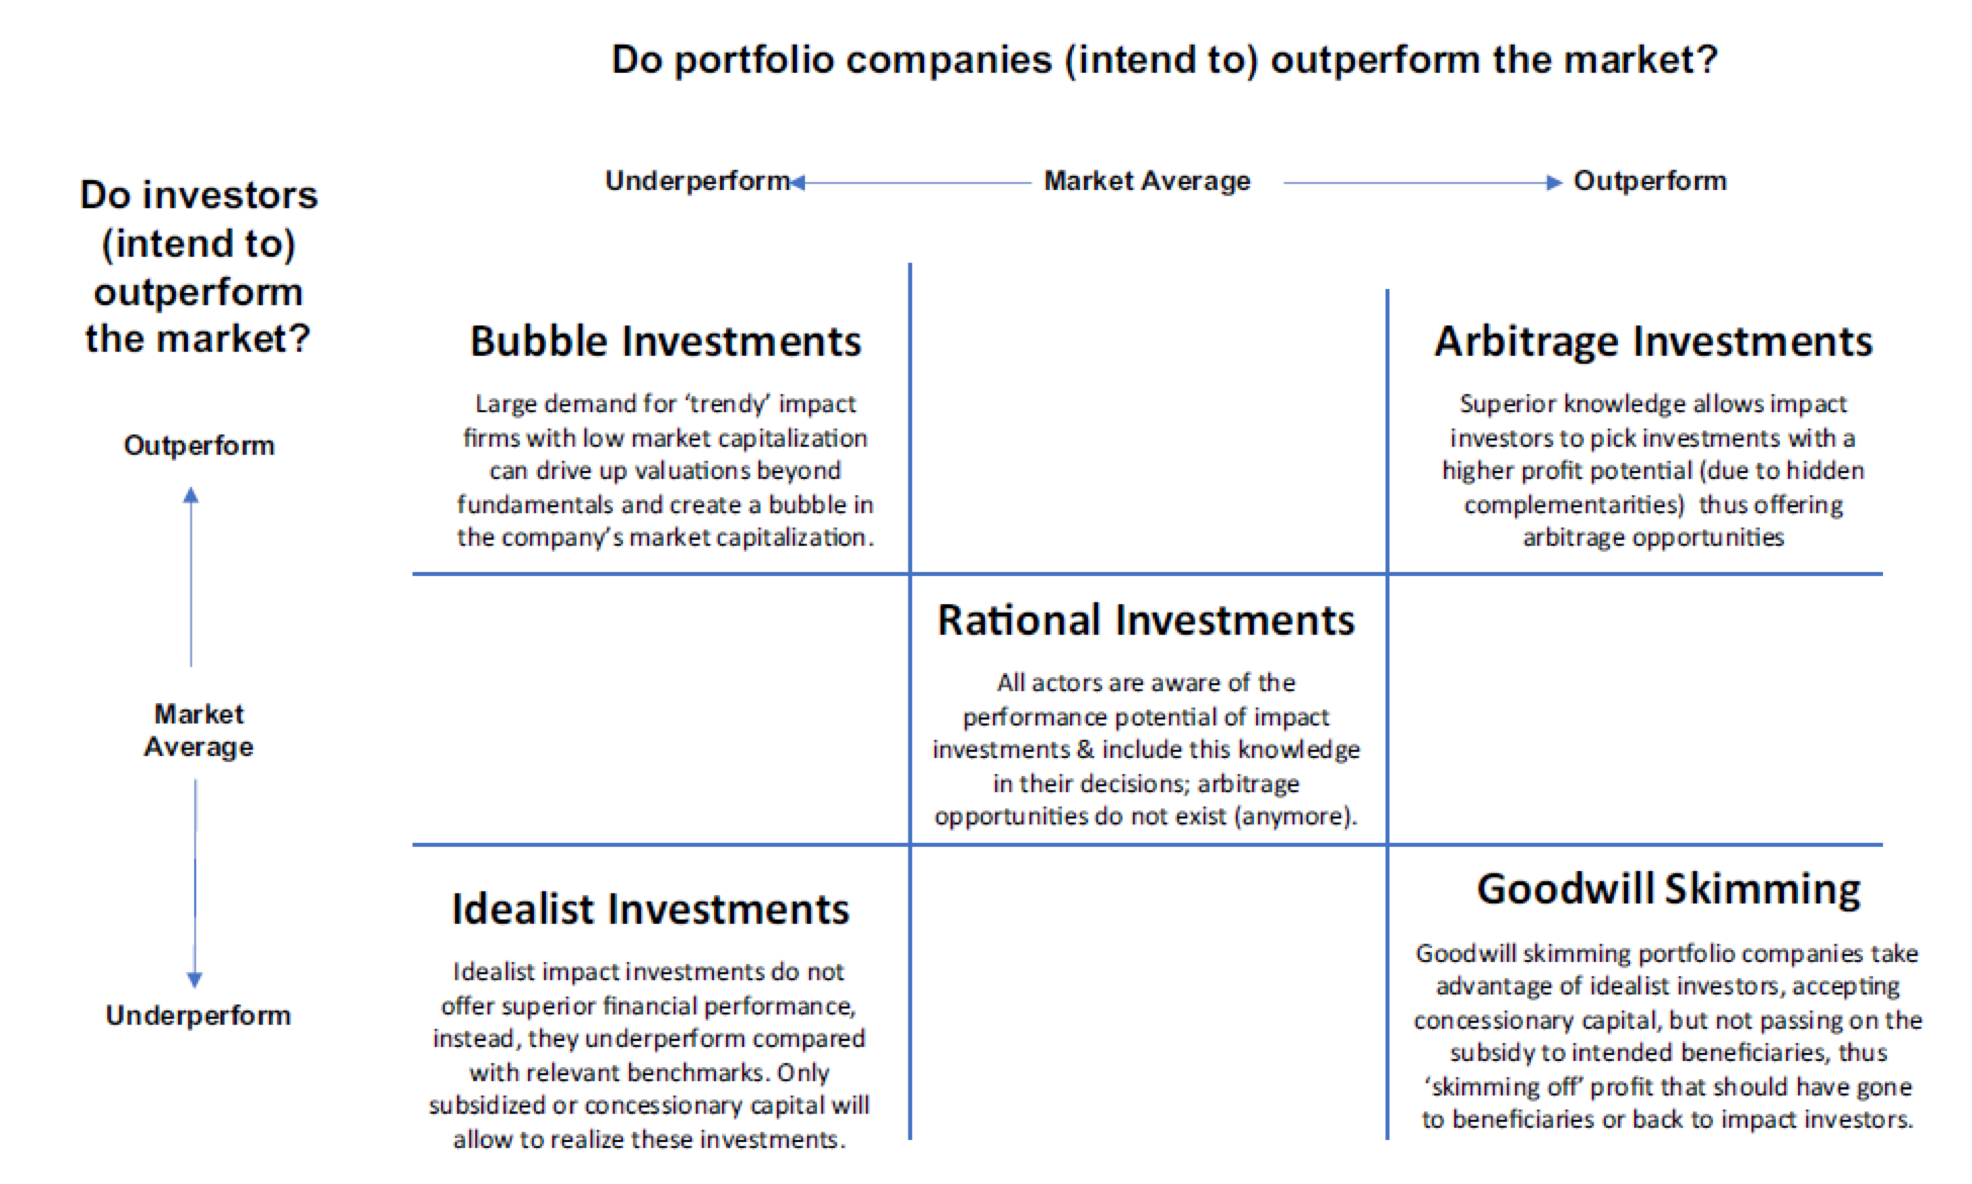
Figure 1. Sous-groupes d'investissements à impact en fonction des intentions de rendement financier
3. Contribution :
Empruntée au capital-risque, cette pratique consiste à impliquer activement les entreprises financées par un soutien non financier ou une assistance technique. Il s'agit d'une stratégie essentielle pour illustrer le troisième principe de contribution. Cette stratégie implique généralement d'apporter de la valeur ajoutée par le biais de sièges au conseil d'administration, de mentorat, de mise en réseau et de formation afin de renforcer l'impact social, la viabilité financière, la rentabilité et la résilience organisationnelle de l'entreprise.
Une autre façon de démontrer le principe de contribution consiste à utiliser l'effet de signal. Les investisseurs à impact peuvent indiquer que l'impact compte, par exemple en l'intégrant à leur processus décisionnel. Cela incite les entreprises financées à mesurer et à gérer leur impact et à communiquer sur leur propre contribution. Ainsi, en soulignant l'importance de l'impact, les investisseurs peuvent encourager les entreprises à privilégier les stratégies axées sur l'impact.
4. Matérialité :
Le principe de matérialité en matière d'investissement détermine quelles informations doivent être divulguées (car jugées essentielles à la prise de décision des investisseurs) et lesquelles peuvent être omises (car considérées comme non pertinentes pour les investisseurs). Ce principe a été transposé à l'investissement à impact afin de visualiser les engagements d'une entreprise en matière de développement durable. L'évaluation de la matérialité met donc l'accent sur la participation des parties prenantes pour permettre la communication de ces données. Elle encourage la discussion et le dialogue sur ce qui constitue une information d'impact pertinente.
Pour exprimer l'information de manière facilement compréhensible, on utilise différents outils, comme le calcul du retour social sur investissement ou la comptabilité à impact pondérée, une méthode initiée par la Harvard Business School. Cependant, attribuer une valeur monétaire à l'impact suppose de formuler des hypothèses sur la valeur d'un bien et sur les bénéficiaires. Cela peut engendrer des tensions entre investisseurs et entreprises financées, ou entre gestionnaires de fonds et leurs propres investisseurs, car chacun a tendance à pondérer différemment les objectifs d'impact.
5. Mesurabilité :
La mesure de l'impact exige une compréhension claire de l'objectif visé, établissant un lien entre la mesurabilité et l'intentionnalité. Pour mesurer correctement l'impact, les résultats doivent être ajustés en fonction des effets obtenus par d'autres (attribution alternative), des effets qui se seraient produits de toute façon (effet d'entraînement), des conséquences négatives (effet de déplacement) et des effets qui diminuent avec le temps (effet de déclin).
La mesure et l'évaluation impliquent toujours une appréciation de la part des producteurs/expéditeurs et des destinataires des informations sur la performance. Quelle que soit la quantité de données collectées et leur prétendue objectivité, la décision de collecter des données spécifiques et le choix des indicateurs relèvent de jugements de valeur. Par conséquent, le choix des mesures, l'acquisition des données et l'interprétation des résultats doivent s'inscrire dans un processus multipartite.
6. Attribution :
Enfin, l'attribution est peut-être le concept le plus abstrait de l'investissement à impact. Il s'agit d'attribuer l'impact à une « source » ou un acteur spécifique, permettant ainsi de comprendre qui en est responsable et, par conséquent, qui devrait être récompensé pour le changement.
Ces résultats ont des implications importantes pour l'élaboration des politiques et les pratiques. Le règlement européen sur la publication d'informations en matière de finance durable (SFDR) introduit diverses obligations de publication pour les acteurs des marchés financiers et les conseillers financiers, à tous les niveaux : entité, service et produit. Ces nouvelles règles européennes visent à garantir la transparence et la comparabilité des indicateurs ESG prédéfinis au sein des marchés financiers, tout en luttant contre les abus tels que le blanchiment d'argent. Comprendre les différentes dimensions de l'investissement à impact peut contribuer à structurer les échanges avec les parties prenantes, en identifiant les points de tension potentiels et les bonnes pratiques susceptibles de favoriser l'intégration du secteur dans les marchés financiers traditionnels.
L’ensemble des articles inclus dans ce numéro spécial est disponible ici.
Pour plus d'informations :
Hockerts, K., Hehenberger, L., Schaltegger, S. et Farber, V. (2022). Définir et conceptualiser l’investissement à impact : simple distraction ou catalyseur ? Journal of Business Ethics, 1-14. Disponible sur : https://link.springer.com/article/10.1007/s10551-022-05157-3
Contribution invitée de SL4SF