
定义和概念化影响力投资
《商业伦理学期刊》最新一期特刊首次尝试从商业伦理的角度构建影响力投资的知识体系。该特刊的客座编辑包括来自瑞士洛桑国际管理发展学院 (IMD) 的瓦尼娜·法伯 (Vanina Farber),以及来自哥伦比亚商学院 (CBS) 的凯·霍克茨 (Kai Hockerts)、来自ESADE商学院的丽莎·赫恩伯格 (Lisa Hehenberger) 和来自吕讷堡大学 (Leuphana) 的斯特凡·沙尔特格 (Stefan Schaltegger)。他们从六个维度分析了影响力投资:意图性、额外性、贡献性、实质性、可衡量性和归因性。这项新的分析有助于政策制定者和实践者明确在何种情况下,影响力投资能够实现投资者和企业家的双赢。
在题为《定义和概念化影响力投资:诱人的麻烦还是催化剂?》的论文中,作者构建了一个概念框架来分析新兴的影响力投资领域。影响力投资是指在追求财务回报的同时,旨在产生可衡量的社会和/或环境影响的投资。尽管其定义相对简单明了,但影响力投资的边界条件却难以界定。因为一些投资者追求的是市场水平的财务回报,而另一些投资者则可能优先考虑财务回报较低或风险较高,但潜在影响力更大的项目。
为了解决这个问题,作者将影响力投资建模为一个包含六个维度的集群概念: 意图性、附加性、贡献性、实质性、可衡量性和归因性。集群概念的使用有助于探索影响力投资的边界,以及财务目标和社会目标之间可能存在的冲突。
1. 意图性
在大多数影响力投资的定义中,意图性都是至关重要的要素。影响力投资者必须拥有变革理论;也就是说,他们必须有意识地思考如何通过投资在获得财务回报的同时,创造社会和/或环境影响。缺乏意图性,该领域就容易被指责为“洗白影响力”。例如,很少有人会否认计算机对学习和经济增长产生了巨大的影响。然而,1981年,当科技风险投资公司(TVI)的戴维·马夸特向微软投资100万美元时,他关注的是创造财务回报,而非社会效益。一种对影响力投资模式进行分类的方法是,同时考虑影响力投资者及其投资组合公司的财务回报预期(见图1)。.
2. 额外性
第二个维度指的是投资的额外性:这种影响是否无论如何都会发生(它是否只是“随波逐流”地流入市场),还是说投资旨在促进那些原本不会产生的影响?由于额外性需要将结果与假设的(因而无法证实的)反事实状态进行比较,因此往往难以确定投资者和社会企业声称创造的“影响”。这就引发了几个需要解决的争论:影响力投资者能否对额外性进行自我认证,还是必须由独立机构进行评估?额外性应该如何规范和监管?
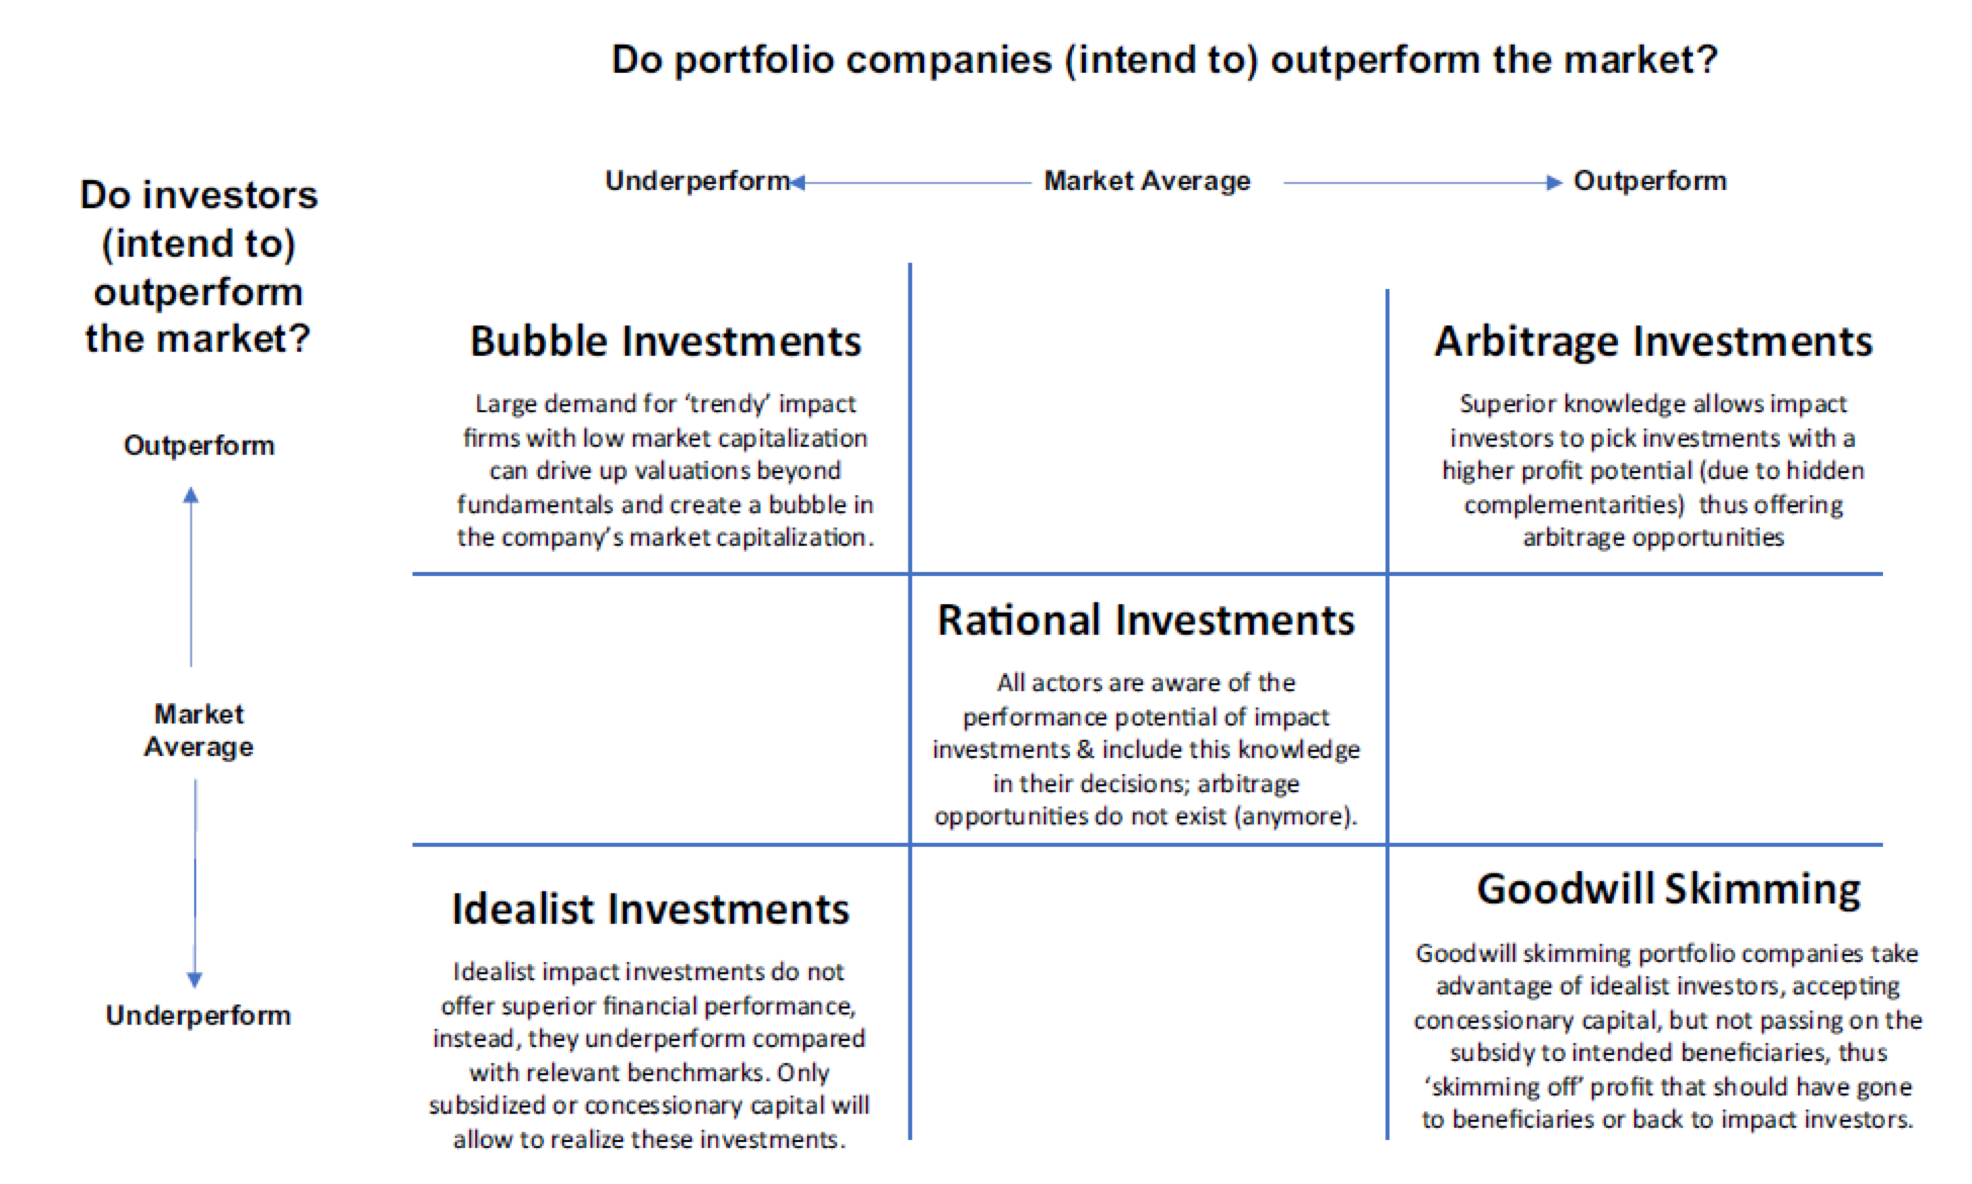
图 1. 基于财务回报意图的影响力投资子集群
3. 贡献:
借鉴风险投资的做法,通过非财务支持或技术援助积极参与被投资企业的运营,是体现贡献这一第三项原则的核心策略。该策略通常要求通过董事会席位、指导、人脉拓展和培训等方式增加价值,从而增强企业的社会影响力、财务可持续性或盈利能力以及组织韧性。.
另一种体现贡献原则的方式是通过信号效应。影响力投资者可以通过将影响力纳入决策过程等方式,表明影响力的重要性。这会促使被投资企业衡量和管理影响力,并报告自身的影响力贡献。因此,通过强调影响力的重要性,投资者可以推动企业优先考虑以影响力为导向的战略。.
4. 实质性:
投资重要性决定了哪些信息必须披露(因为这些信息被认为对投资者的决策至关重要),哪些信息可以省略(因为这些信息被认为对投资者而言无关紧要)。重要性原则已被应用于影响力投资,以直观地展现公司在可持续发展方面的投入。因此,重要性评估强调利益相关者的参与,以便于报告此类数据。它鼓励就哪些信息被认为是相关的影响力信息展开讨论和对话。.
为了以易于理解的方式表达实质性信息,人们尝试使用各种工具,例如社会投资回报率计算或哈佛商学院首创的影响加权账户。然而,为影响赋予货币价值需要对事物的价值以及价值对象做出假设。这可能会在投资者和被投资方之间,或投资基金经理和其投资者之间造成紧张关系,因为人们对影响目标的重视程度往往不同。.
5. 可衡量性:
影响评估需要对影响目标有清晰的理解,从而建立可衡量性与意图之间的联系。为了正确评估影响,应根据他人取得的效果(替代归因)、无论如何都会发生的影响(无谓损失)、负面后果(替代效应)以及随时间推移而减弱的影响(衰减效应)对结果进行调整。.
衡量和评估始终包含绩效信息编制者/发送者和接收者的价值判断。无论收集的数据量有多大,无论数据本身被认为多么“客观”,决定收集特定数据以及选择指标都属于价值判断。因此,衡量指标的选择、数据采集和结果解释都应纳入多方利益相关者的参与过程。.
6. 归属:
最后,归因或许是影响力投资中最抽象的概念。它指的是将影响归因于特定的“来源”或行动者,从而能够了解谁应该为此负责,以及谁应该因这种改变而获得奖励。.
这些发现对政策制定和实践具有重要意义。欧盟可持续金融信息披露条例(SFDR)针对金融市场参与者和财务顾问,在实体、服务和产品层面引入了多项信息披露要求。欧盟新规旨在确保金融市场中预先定义的ESG指标的透明度和可比性,同时遏制诸如“洗白”等滥用行为。了解影响力投资的各个维度有助于构建利益相关者之间的对话,指出可能出现分歧的领域,以及如何运用最佳实践推动该行业融入主流金融市场。.
您可以在这里找到本期特刊收录的所有论文。
更多信息:
Hockerts, K., Hehenberger, L., Schaltegger, S., & Farber, V. (2022). 定义和概念化影响力投资:诱人的麻烦还是催化剂? 《商业伦理杂志》,1-14。可访问: https://link.springer.com/article/10.1007/s10551-022-05157-3
SL4SF 的客座投稿